被低估的国内铜加工龙头 电磁线赛道隐形冠军,上涨空间近70%
在A股市场,铜加工行业常被视为传统周期性板块,估值长期受压。随着新能源、电网投资和高端制造需求的爆发,部分细分领域的龙头企业正迎来价值重估。其中,一家深耕电磁线领域的国内铜加工龙头,凭借技术壁垒、客户结构和产能扩张,被市场严重低估,机构测算其合理上涨空间接近70%。
一、电磁线:铜加工皇冠上的明珠
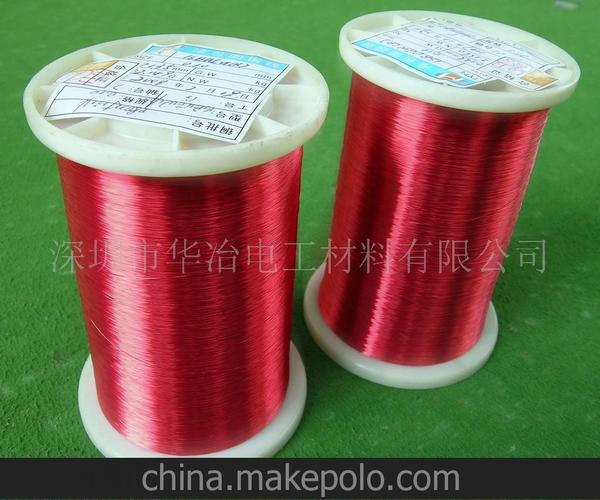
电磁线是电机、变压器、新能源汽车驱动电机、风电发电机、光伏逆变器等核心部件的关键材料。与传统铜杆、铜板带不同,电磁线对导电率、耐热性、绝缘性能要求极高,尤其是扁线(应用于新能源汽车驱动电机)和换位导线(应用于特高压变压器),技术门槛高、认证周期长,毛利率显著高于普通铜加工产品。
二、被低估的龙头:规模与壁垒并存
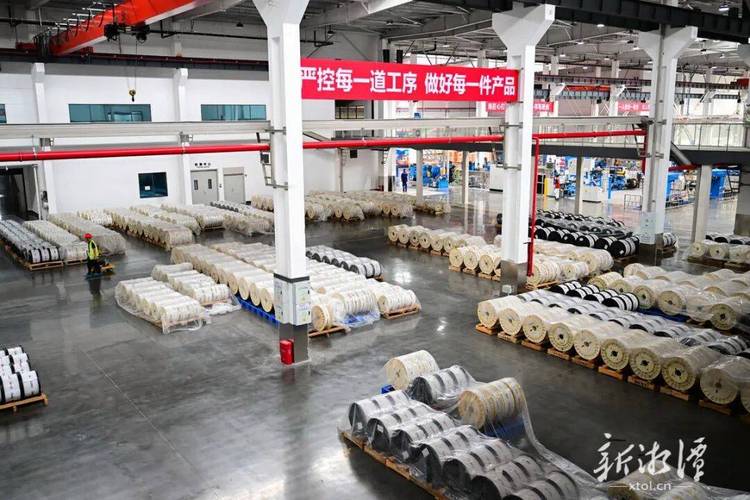
该公司是国内电磁线产量前三的龙头企业,产品覆盖圆线、扁线、换位导线、漆包线等全系列。核心看点有三:
- 新能源汽车扁线电机渗透率快速提升。扁线电机相比圆线电机,功率密度更高、散热更好,已成为主流车企的选择。公司扁线产能持续扩张,已进入比亚迪、特斯拉、蔚来等头部车企供应链,单吨加工费远高于传统圆线。
- 特高压与电网投资加码。换位导线是特高压变压器的核心材料,公司是国内少数能稳定供应高端换位导线的企业。十四五期间国家电网规划投资超2.4万亿元,特高压工程密集开工,公司订单饱满。
- 产能释放带来量利齐升。公司新建扁线产能逐步投产,规模效应下单位成本下降,同时产品结构向高附加值倾斜,净利润增速有望远超营收增速。
三、为何被低估?预期差在哪里?
市场普遍将铜加工企业归类为周期股,给予10-15倍PE。但该公司电磁线业务占比已超70%,且下游以新能源、电网为主,成长属性远大于周期属性。机构测算,2025年公司净利润有望达到15亿元,参考同类高端制造企业25-30倍PE,合理市值应在375-450亿元。而当前市值仅约255亿元,对应2025年PE仅17倍,明显低估。
市场担忧铜价波动影响利润。实际上,公司采用“铜价+加工费”的定价模式,铜价波动可传导至下游,加工费才是核心利润来源。随着高端产品占比提升,加工费有望持续上行。
四、上涨空间近70%:催化剂与风险
按目标市值450亿元估算,较当前市值有近70%的上涨空间。催化剂包括:新能源车销量超预期、特高压招标放量、扁线产能利用率提升、季度业绩持续超预期。
风险方面需关注:铜价大幅单边下跌导致库存减值、行业竞争加剧导致加工费下滑、新能源汽车销量不及预期。
在铜加工这个看似传统的赛道里,电磁线龙头正凭借技术升级和下游高景气,悄然完成从周期到成长的蜕变。市场认知仍停留在过去,而聪明资金已开始布局。对于投资者而言,这家被低估的国内铜加工龙头,或许正是当前震荡市中兼具安全边际与弹性的优质选择。
如若转载,请注明出处:http://www.henanyubiandiangong.com/product/42.html
更新时间:2026-10-09 08:26:18